
Abonelik tabanlı dijital hizmetlerde aylık tekrarlayan gelir, devam eden sözleşmelerin belirli yöntemle aylıklaştırılmış değerini gösteriyor. Bu ölçüm, aynı ay banka hesabına giren paranın doğrudan eşanlamlısı değil. Ödeme aralığıyla hizmet dönemi farklı olabiliyor. Tek seferlik kalemler de ayrı tutulabiliyor. Göstergenin ekonomik anlamı, raporun hangi abonelikleri ve düzeltmeleri içerdiğine bağlı kalıyor.
Yıllık ödeme sunan bir hizmette müşteriden tahsilat bir defada yapılabiliyor. Buna karşılık aylık tekrarlayan gelir yaklaşımı bu sözleşmeyi aylık karşılık üzerinden temsil edebiliyor. Böylece ödeme tarihiyle gösterge farklı zaman yapıları kullanıyor. Aynı toplam tutarın başka ölçeğe çevrilmesi, nakdin her ay yeniden geldiğini kanıtlamıyor. Matematiksel normalleştirme ve fiilî tahsilat ayrı kavramlar. Rapor bu ayrım içinde anlam kazanıyor.
Kurulum veya tek seferlik eğitim bedeli gibi kalemler, hizmetin bütün gelirinde bulunabilirken tekrarlayan göstergeye aynı biçimde katılmayabiliyor. Bunun nedeni kötü veya iyi gelir ayrımı değil, metriğin tanımı. Rapor belirli devamlılık ilişkisini ölçüyor. Bir işletmenin toplam geliriyle aylık tekrarlayan değerinin farklı olması bu yüzden mümkün. Aynı faaliyet, başka sorular için farklı göstergelerle anlatılabiliyor. Ölçüm kapsamı belirleyici oluyor.
Yeni aboneler, iptaller ve paket değişimleri göstergenin hareketini oluşturuyor. Başlangıçta bulunan müşteri grubunun değişmesiyle yeni satışların katkısı birbirinden ayrılabiliyor. Toplam artış bütün eski müşterilerin aynı şekilde kaldığını göstermiyor. Bir bölümde kayıp yaşanırken başka bölümde büyüme olabilir. Tek toplam, hareketin bileşimini gizleyebiliyor. Ayrı sınıflandırma, aylık değişimin hangi olaylardan üretildiğini görünür hale getiriyor. Dönem tanımı korunuyor.
Deneme hesapları veya duraklatılmış sözleşmeler gibi durumların ele alınışı raporlar arasında değişebiliyor. Bu nedenle aynı metrik adını kullanan iki sistem otomatik olarak aynı kapsamı taşımıyor. Para birimi dönüşümü ve indirimlerin yansıması da sonucu etkileyebiliyor. Sayısal karşılaştırma, tanımların uyuşmasına bağlı. Ekrandaki benzer grafik, hesaplama ayrıntılarının da aynı olduğunun kanıtı değil. Göstergenin kaynağı ekonomik yorumun parçası.
 GPS İzindeki Keskin Köşeler Mesafe Hesabını Nasıl Değiştiriyor?
Tekrarlayan gelir, kârı doğrudan açıklamıyor. Altyapı, destek ve ürün geliştirme giderleri başka düzeyde bulunuyor. Sözleşme değerinin artması, aynı oranda elde kalan sonuç üretmeyebiliyor. Model müşteri ilişkisinin belirli ekonomik yönünü özetliyor; işletmenin bütün durumunu değil. Bu dosya abonelik kurma veya belirli paket fiyatı seçme önerisi sunmuyor. Ölçümün sınırını teknik olarak ortaya koyuyor. Gelir göstergeleri birbirine eşitlenmiyor.
Aylık tekrarlayan gelir, dijital işlerde sürekliliği ortak ölçeğe taşıyan bir gösterge. Tahsilat ve muhasebeleştirilmiş gelirle aynı zaman tanımını kullanmak zorunda değil. Bu ayrım bilindiğinde rakamın neyi anlattığı daha açık hale geliyor. Tek bir artış çizgisi, bütün maliyetleri ve müşteri hareketlerini açıklamıyor. Sonuç, dahil edilen sözleşmeler ve kullanılan aylıklaştırma yöntemiyle birlikte anlam taşıyor.
Bağlantılar: Mottoslot güncel · Motto slot giriş adresi · Motto slot · Mottoslot yeni giriş adresi.
 Çavuşoğlu s 400 Anlaşmasını Reddetti
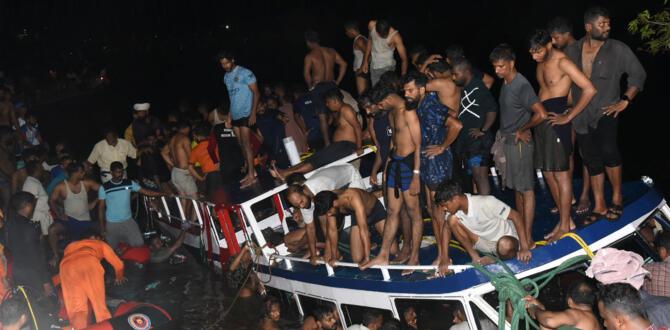 22 Kişi Boğularak Can Verdi
 Altın İnanılmaz Seviyelere Ulaştı
 Ateşi Çıkan Çocuk İçin Uygulanacaklar
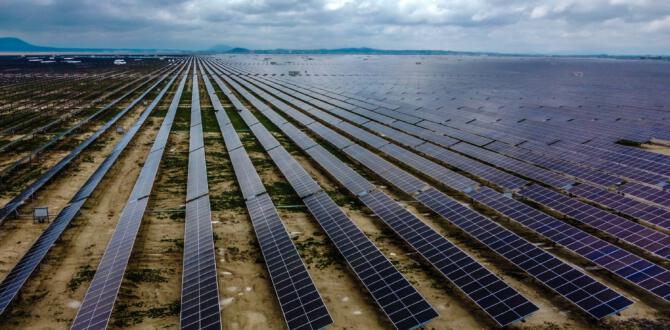 Türkiye, Avrupa’nın en büyük güneş enerjisi santralini resmen hizmete açtı
 FIFA, Avrupa Kadınlar Dünya Kupası yayın kesintisi nedeniyle alarm verdi
 Dışişleri Bakanı: Terörle mücadelede Türkiye’nin tek gerçek ortağı
 ECE SEÇKİN ENGELLİLER İÇİN SAHNE ALDI
 Donan göl gençlerin eğlence alanı oldu
 Milli Eğitim Müdürü Kokrmaz’dan değerlendirme toplantısı
 PİRELLİ TAKVİMİ’NE BİR RAKİP DAHA!
 EN İYİ ‘KURBAN BAYRAMI’ CAPSLERİ!
 BUNU SÖYLEMEYEN ESNAF GÖRDÜNÜZ MÜ?
 Fotoğraflarla Hizan
 Fotoğraflarla Tatvan
 Fotoğraflarla Bitlis
 Fotoğraflarla Güroymak
 Fotoğraflarla Ahlat
 Fotoğraflarla Adilcevaz
 Fotoğraflarla Mutki
 Donan göl gençlerin eğlence alanı oldu
 Milli Eğitim Müdürü Kokrmaz’dan değerlendirme toplantısı
 Kaymakam Alibeyoğlu, Aile Destek Merkezini ziyaret etti
 Yerli ıhlamur piyasalarda
 Sarıkamış şehitleri için bayraklı kayak gösterileri düzenlenecek
 Halep için yardım kermesi
 TATSO’dan 2016 yılı değerlendirmesi
 SON DAKİKA! Sarıyer Çayırbaşı Cezayirli Hasan Paşa Camii’nde silahlı saldırı: 2 yaralı
 Devlet Bahçeli’den Reina’ya düzenlenen terör saldırısına ilişkin açıklama
 CHP’den Reina saldırısı için ilk açıklama
 Yazılım Teklifinde Sabit Bedel, Saatlik Çalışma ve Ekip Tahsisi